La CAGEX et la BEA signent un nouveau contrat de partenariat
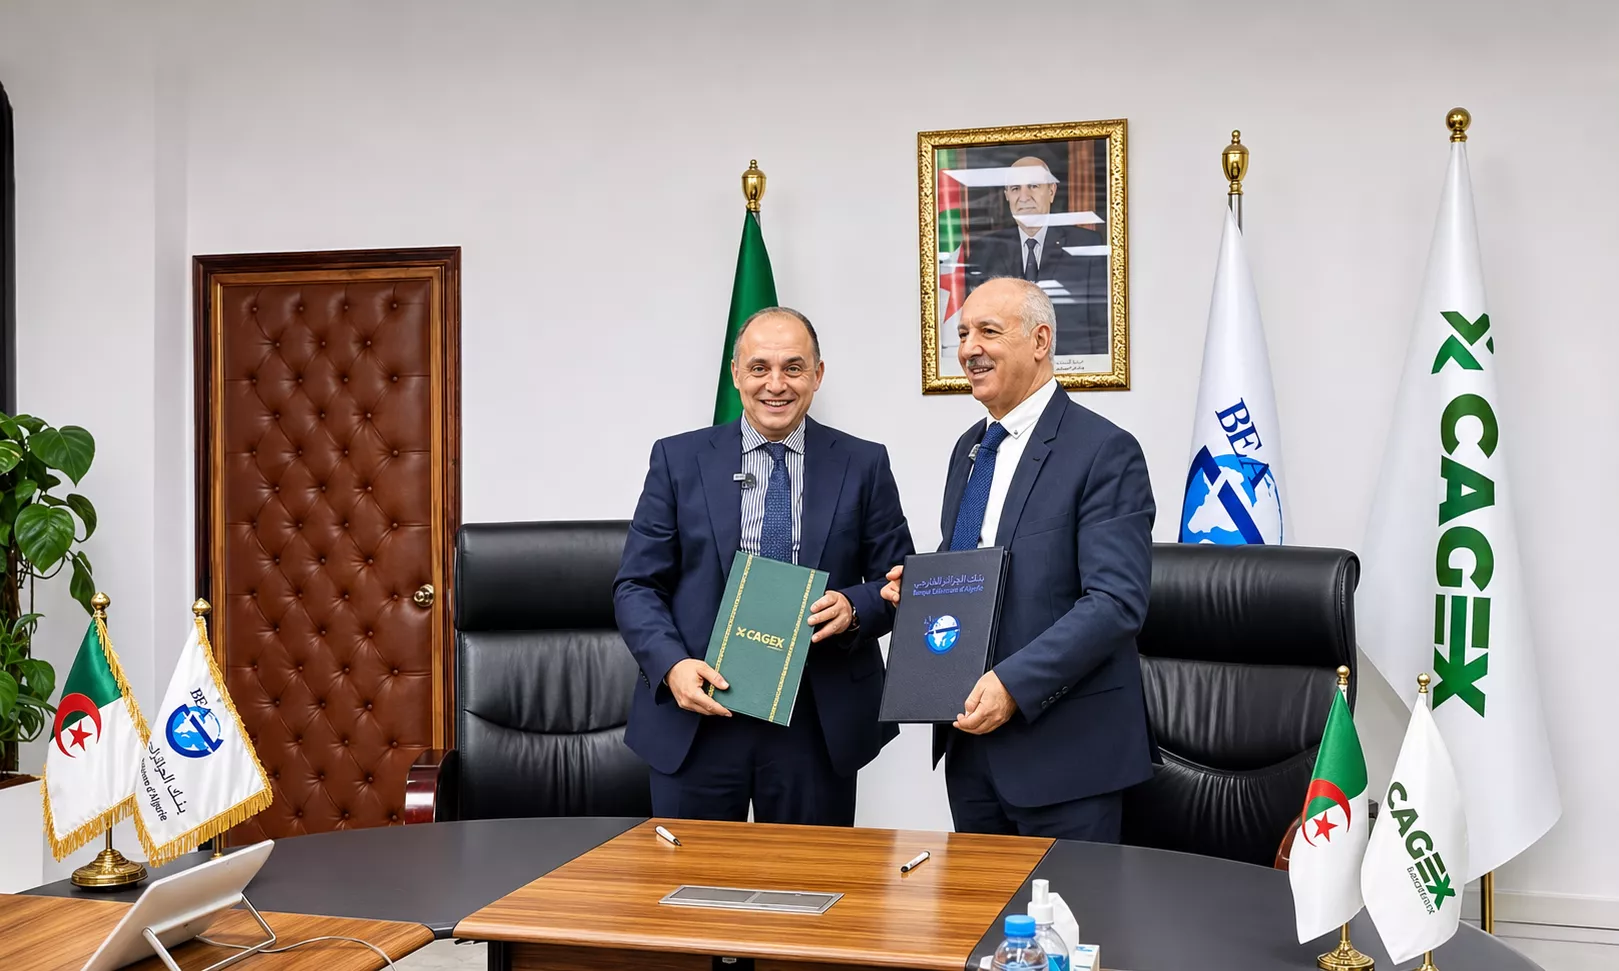
La Compagnie Algérienne d’Assurance et de Garantie des Exportations (CAGEX) et la Banque Extérieure d’Algérie (BEA) renforcent leur coopération dans le domaine du financement des entreprises. Les deux institutions ont signé, jeudi 29 octobre 2026, un contrat d’assurance relatif aux opérations d’affacturage. Cet accord vise à accompagner les entreprises algériennes dans la gestion de leurs créances commerciales.
La cérémonie de signature s’est déroulée au siège de la BEA. Le contrat a été signé par Zohir Laiche, président-directeur général de la CAGEX, et Hosni Benabbes, président-directeur général de la BEA.
Selon le communiqué publié par la CAGEX, cette collaboration doit contribuer au financement des entreprises et faciliter la gestion de leurs créances. Les deux institutions souhaitent ainsi proposer des solutions adaptées aux besoins des opérateurs économiques.
L’accord intervient dans un contexte d’évolution des mécanismes de financement bancaire en Algérie. Quelques semaines auparavant, la Banque d’Algérie avait précisé les conditions réglementaires encadrant l’activité d’affacturage.
Ce partenariat associe ainsi une banque publique et une compagnie spécialisée dans l’assurance et la garantie des opérations commerciales. Il pourrait contribuer au développement de nouveaux outils de financement destinés aux entreprises, notamment celles confrontées à des délais de paiement de leurs clients.
L’affacturage, une solution pour financer les créances des entreprises
L’affacturage, également appelé factoring, est un mécanisme de financement à court terme fondé sur la cession de créances commerciales.
Concrètement, une entreprise peut vendre des marchandises ou fournir une prestation à un client sans recevoir immédiatement son paiement. Lorsqu’elle accorde un délai de règlement, elle détient une créance correspondant au montant que son client doit lui verser.
Grâce à l’affacturage, cette entreprise peut transférer sa créance à une banque ou à un établissement financier, dans le cadre d’un contrat prévu à cet effet. L’établissement financier lui règle alors le montant de la créance transférée, moyennant une rémunération et selon les conditions réglementaires applicables.
En Algérie, le règlement n° 26-03 du 13 août 2026 définit l’affacturage comme une opération impliquant le transfert de créances commerciales à un établissement financier qui en assume le risque de non-remboursement dans les conditions prévues par le texte.
Ce mécanisme permet notamment aux entreprises de disposer de liquidités sans attendre l’échéance initialement accordée à leurs clients.
Prenons l’exemple d’une entreprise industrielle qui livre des équipements à un client avec un paiement prévu dans trois mois. Pendant cette période, elle doit continuer à régler ses fournisseurs, rémunérer ses salariés et financer son activité.
Si sa créance répond aux conditions réglementaires et est acceptée par une banque, l’affacturage peut lui permettre de mobiliser plus rapidement les fonds correspondants.
L’intérêt principal réside donc dans l’amélioration de la trésorerie et la réduction de l’attente liée aux règlements commerciaux.
Un partenariat destiné à renforcer le financement des entreprises
Avec cet accord, la CAGEX et la BEA souhaitent accompagner les entreprises dans leurs besoins de financement.
Le contrat porte spécifiquement sur l’assurance des opérations d’affacturage. Il s’inscrit donc dans un dispositif associant financement bancaire et couverture de certains risques.
La BEA intervient en qualité d’établissement bancaire, tandis que la CAGEX apporte son expertise dans les mécanismes d’assurance et de garantie.
La couverture assurantielle peut constituer un élément important dans la structuration de ce type d’opérations. Elle vise à encadrer les risques concernés selon les dispositions du contrat conclu entre les deux institutions.
Les informations communiquées ne précisent toutefois pas les plafonds de garantie, les catégories de créances couvertes ou les modalités exactes d’indemnisation.
Il serait donc prématuré d’affirmer que toutes les opérations d’affacturage réalisées par la BEA bénéficieront automatiquement de cette assurance.
Le partenariat marque néanmoins une nouvelle étape dans les relations entre les deux institutions. Il traduit leur volonté de développer des mécanismes financiers adaptés aux activités des entreprises algériennes.
Pourquoi la gestion des créances représente un enjeu pour les PME
Pour de nombreuses entreprises, la rentabilité d’une activité ne garantit pas toujours la disponibilité immédiate de liquidités.
Une société peut enregistrer des ventes importantes tout en rencontrant des difficultés temporaires de trésorerie. Cette situation apparaît notamment lorsque les clients disposent de délais de règlement relativement longs.
Dans le même temps, l’entreprise doit continuer à financer ses opérations quotidiennes. Les salaires, les achats de matières premières, les dépenses logistiques et les charges d’exploitation ne peuvent pas toujours attendre l’encaissement des factures.
Ces décalages entre les dépenses et les recettes peuvent limiter les capacités de développement.
L’affacturage constitue une réponse possible à cette problématique. Il permet de mobiliser certaines créances commerciales afin de disposer plus rapidement des fonds nécessaires à l’activité.
Ce mécanisme peut notamment intéresser les entreprises industrielles, commerciales et de services qui travaillent avec des clients professionnels.
Pour une PME, l’accès à un financement fondé sur ses créances peut contribuer à sécuriser son cycle d’exploitation. Il peut également lui permettre de mieux organiser ses achats ou d’accompagner de nouvelles commandes.
L’utilisation de l’affacturage entraîne cependant un coût financier. Son intérêt dépend donc des conditions proposées par l’établissement, de la qualité des créances et des besoins réels de l’entreprise.
Un nouveau cadre réglementaire pour l’affacturage en Algérie
La signature du contrat entre la CAGEX et la BEA intervient après plusieurs évolutions réglementaires importantes.
Le règlement n° 26-03 du 13 août 2026, publié au Journal officiel n° 67, fixe les conditions d’exercice de l’activité d’affacturage par les banques et les établissements financiers.
Ce texte définit le fonctionnement général du dispositif et précise les caractéristiques des créances pouvant faire l’objet d’une cession.
L’affacturage est ainsi encadré comme une activité financière dont l’exercice est réservé aux établissements autorisés, conformément aux dispositions réglementaires.
Le 7 octobre 2026, la Banque d’Algérie a également adopté l’instruction n° 09-2026, destinée à préciser les modalités pratiques d’exercice de cette activité.
L’instruction encadre notamment la présentation des demandes, les informations nécessaires à l’évaluation des débiteurs et les procédures applicables aux opérations.
Ces nouvelles dispositions permettent de définir un cadre pour le développement de l’affacturage au sein du système bancaire algérien.
La signature du contrat CAGEX–BEA intervient donc dans une période où les règles applicables à ce mécanisme viennent d’être précisées.
Cette proximité entre les évolutions réglementaires et le partenariat constitue un élément important pour comprendre l’intérêt économique de l’annonce.
Quelles créances peuvent être financées par affacturage ?
Le nouveau dispositif réglementaire ne permet pas de céder n’importe quelle créance commerciale.
Selon le cadre adopté par la Banque d’Algérie, les créances concernées doivent notamment être établies sur la base de factures ou de documents équivalents.
Elles doivent également présenter un caractère certain, liquide et déterminé dans leur montant. Une créance contestée par le client ne peut pas être traitée de la même manière qu’une facture reconnue et exigible selon les conditions prévues.
Le règlement encadre aussi les échéances des créances transférées. Celles-ci doivent notamment arriver à échéance dans un délai inférieur à six mois à compter de la date de facturation.
D’autres conditions concernent la situation du débiteur et l’absence de certaines restrictions affectant la créance.
Ces règles visent à délimiter les opérations éligibles au mécanisme d’affacturage.
Les entreprises intéressées doivent donc présenter des créances répondant aux conditions réglementaires. L’établissement financier procède ensuite aux vérifications nécessaires avant d’accepter l’opération.
Il convient de distinguer ces règles générales des critères commerciaux qui seront éventuellement appliqués par la BEA dans le cadre de son partenariat avec la CAGEX.
Les informations publiées le 29 octobre ne détaillent pas encore les modalités de souscription du dispositif.
Le rôle de la CAGEX dans la sécurisation des opérations financières
La participation de la CAGEX constitue l’une des particularités du partenariat annoncé.
La Compagnie Algérienne d’Assurance et de Garantie des Exportations intervient dans le domaine de la couverture des risques liés aux opérations commerciales, notamment à l’international.
Son association avec la BEA dans le cadre de l’affacturage met en avant une complémentarité entre deux activités : le financement bancaire et l’assurance des risques.
Dans une opération d’affacturage, l’établissement financier doit notamment évaluer la capacité du débiteur à régler sa facture à l’échéance.
La qualité des créances transférées et la situation financière des clients concernés constituent donc des éléments importants.
Un contrat d’assurance adapté peut contribuer à organiser la couverture de certains risques associés à ces opérations. Son périmètre dépend toutefois des garanties effectivement souscrites.
Le communiqué de la CAGEX confirme la signature d’un contrat relatif à l’affacturage, mais ne publie pas l’ensemble de ses clauses.
Il n’est donc pas possible de déterminer précisément les risques assurés, les exclusions ou les montants de couverture.
Ce partenariat illustre néanmoins la volonté de renforcer les mécanismes d’accompagnement financier proposés aux entreprises algériennes.
Quelles perspectives pour les entreprises industrielles et exportatrices ?
Le développement de l’affacturage peut présenter un intérêt pour plusieurs catégories d’entreprises.
Les sociétés industrielles sont notamment concernées lorsqu’elles vendent leurs produits à d’autres entreprises avec des délais de paiement.
Le financement de leurs créances peut contribuer à réduire les tensions de trésorerie entre la livraison des marchandises et le règlement des clients.
Dans le secteur de la distribution, ce mécanisme peut également faciliter la gestion des factures commerciales et accompagner le renouvellement des stocks.
Les entreprises de services peuvent, elles aussi, rencontrer des besoins similaires lorsqu’elles réalisent des prestations avant leur encaissement.
Pour les opérateurs exportateurs, la question du financement des créances commerciales présente également un intérêt particulier. Les transactions internationales peuvent impliquer des délais de paiement et des risques qui nécessitent des solutions adaptées.
Toutefois, le communiqué relatif à l’accord CAGEX–BEA ne précise pas si le dispositif concerne exclusivement des créances nationales, internationales ou les deux.
Son champ d’application devra donc être confirmé par les institutions concernées.
Au-delà des secteurs d’activité, l’intérêt de l’affacturage dépendra de son accessibilité, de son coût et des conditions de traitement des demandes.
La BEA et la CAGEX renforcent leur accompagnement des opérateurs économiques
La signature du 29 octobre s’inscrit dans les efforts de diversification des mécanismes de financement proposés aux entreprises.
Les crédits bancaires classiques restent des outils importants pour financer l’investissement et les besoins d’exploitation.
L’affacturage apporte une approche différente, puisqu’il repose sur la mobilisation de créances commerciales détenues par les entreprises.
Cette caractéristique peut permettre de répondre à des besoins de trésorerie liés à l’activité courante.
Pour les banques, le développement de ce mécanisme nécessite une organisation spécifique. Il implique notamment l’analyse des créances, l’évaluation des débiteurs et le respect des procédures réglementaires.
L’assurance des opérations peut constituer une composante complémentaire de cette organisation.
À travers leur contrat, la CAGEX et la BEA annoncent leur volonté de renforcer les solutions financières destinées aux opérateurs économiques.
L’accord ne permet cependant pas encore de mesurer les volumes de financement qui pourraient être générés.
Aucun montant global, objectif de nombre d’entreprises bénéficiaires ou calendrier détaillé de commercialisation n’a été communiqué.
Les prochaines annonces permettront d’évaluer la mise en œuvre concrète du partenariat et son impact sur le financement des entreprises.
Une nouvelle étape pour le financement de l’économie algérienne
Le contrat signé entre la CAGEX et la BEA représente une avancée dans le développement des mécanismes de financement des créances commerciales en Algérie.
Il intervient après l’adoption d’un nouveau cadre réglementaire consacré à l’affacturage, qui précise les conditions d’exercice de cette activité par les banques et les établissements financiers.
Pour les entreprises, le principal enjeu reste l’accès à des solutions permettant de mieux gérer les délais de paiement et de renforcer leur trésorerie.
L’association entre financement bancaire et assurance des risques pourrait contribuer à accompagner le développement de ces opérations.
Les conditions concrètes du partenariat devront néanmoins être précisées pour mesurer son accessibilité et ses effets économiques.
Les tarifs, les garanties proposées et les modalités de traitement des créances constitueront des éléments importants pour les entreprises intéressées.
La signature de cet accord confirme ainsi l’intérêt porté à de nouveaux instruments financiers dans le système bancaire algérien, avec pour objectif de soutenir l’activité et le développement des opérateurs économiques.
Sources : CAGEX, Banque d’Algérie, APS et Algérie Éco, octobre 2026.
Algerian Business suit de près les initiatives financières, les stratégies des institutions bancaires et les mécanismes destinés à accompagner le développement des entreprises algériennes.